Bireysel emeklilik (BES)
Ödediğiniz katkı payına devlet %20 katkı ekler. Emeklilik ve çocuğunuz adına birikim için size uygun planı ve fon dağılımını birlikte seçiyoruz.
BES, hayat ve sağlık sigortası, çocuğunuzun eğitim planı ve bordronuzdaki vergi avantajı. Hepsini sade bir dille anlatıyor, rakamlarınıza göre birlikte planlıyoruz.
Hangi ürünün size uyduğuna gelirinize, borcunuza ve hedefinize bakarak karar veriyoruz. Herkese aynı poliçe önerilmez.
Ödediğiniz katkı payına devlet %20 katkı ekler. Emeklilik ve çocuğunuz adına birikim için size uygun planı ve fon dağılımını birlikte seçiyoruz.
Vefat, maluliyet ve tehlikeli hastalıklara karşı; TL ya da döviz bazlı teminat. Ailenizin düzeni ve krediniz yarım kalmasın.
Tamamlayıcı sağlık (TSS) ve özel sağlık (ÖSS) seçenekleri. Özel hastanede fark ücreti ödemeden tedavi, tüm aile için tek poliçe.
Çocuğunuzun üniversite masrafını bugünden hesaplıyor, hedefe ulaşmak için gereken aylık tutarı çıkarıyoruz. Erken başlayan daha az öder.
Hayat ve sağlık sigortası primleriniz yasal sınırlar içinde gelir vergisi matrahınızdan düşülür. Bordronuza bakıp ne kadar avantaj sağlayacağınızı hesaplıyoruz.
Dört soruyu yanıtlayın; ailenizin ihtiyaç duyacağı yaklaşık teminatı ve birikiminizin ne kadarını karşıladığını görün.
Girdiğiniz rakamlar yalnızca bu sayfada hesaplanır, hiçbir yere gönderilmez.
İki ayrı avantaj, ikisi de sizin lehinize. Aşağıdaki rakamlar örnektir; sizinkini bordronuza bakarak hesaplıyoruz.
Aylık katkı payınızı seçin; 10 yılda sizin ödediğinizi ve devletin eklediğini görün.
Fon getirisi hesaba katılmamıştır. Devlet katkısı yürürlükteki oran ve yıllık sınır içinde verilir (2026 için yıllık en çok 79.272 ₺); tamamına hak kazanmak için sistemde en az 10 yıl kalmak ve 56 yaşını doldurmak gerekir. Yatırım tavsiyesi değildir.
Bordrolu çalışan, kendi ödediği hayat ve sağlık sigortası primini işverenine bildirir; o ay daha az gelir vergisi öder.
Örnek, %27 vergi dilimindeki bir çalışan içindir; yılda 58.320 ₺ eder. İndirim, 2026 için brüt ücretin %15'i ve yıllık 396.360 ₺ ile sınırlıdır (GVK md. 63). Tutar, vergi diliminize ve poliçenize göre değişir.
Hayat sigortası karmaşık görünür ama özü basittir: sizin yokluğunuzda ailenizin bütçesinde açılacak boşluğu bugünden kapatmak. Karar vermeden önce bilmeniz gerekenler aşağıda.
Hayat sigortası, poliçe süresi içinde vefat (ve seçtiyseniz kaza, maluliyet ya da kritik hastalık) gibi bir risk gerçekleşirse, belirlediğiniz tutarın lehtarlarınıza ödenmesini sağlar. Bu para kirayı, kredi taksitlerini, okul masraflarını ve evin günlük giderlerini karşılamak için kullanılır.
Siz her ay ya da her yıl prim ödersiniz; karşılığında sigorta şirketi, sözleşmede yazan şartlar içinde teminatı ödemeyi üstlenir.
Evin geçimine katkı veren, kredi borcu olan, çocuk büyüten ya da anne babasına destek olan herkes için önemlidir. Bekâr olsanız bile, borcunuz veya geride desteğe ihtiyaç duyacak biri varsa güvenceye ihtiyacınız olabilir.
Genç ve sağlıklıyken başlamak primi düşürür; yaş ilerledikçe hem prim artar hem de sağlık beyanı önem kazanır.
Teminat tahminle değil hesapla belirlenir: evin aylık zorunlu gideri, siz olmasanız da devam edecek gelir, kalan borçlar, hemen kullanılabilecek birikim ve ailenin desteğe ihtiyaç duyacağı yıl sayısı.
Bu hesabı yukarıdaki 30 saniyelik araçla kendiniz yapabilirsiniz. Çocuğunuzun eğitimi için ayrıca bakmak isterseniz çocuk güvence hesabını kullanın.
| Karşılaştırma | Birikimsiz (risk) hayat sigortası | Birikimli hayat sigortası |
|---|---|---|
| Amacı | Yalnızca güvence: risk gerçekleşirse teminat ödenir. | Güvence ve birikim bir arada. |
| Prim | Aynı teminat için daha düşüktür. | Birikim kısmı eklendiği için daha yüksektir. |
| Süre sonunda | Risk gerçekleşmediyse ödenen primler geri verilmez; bu, güvencenin bedelidir. | Sözleşmede yazan koşullarla birikmiş tutar ödenir. |
| Erken ayrılma | Poliçe sona erer, güvence de biter. | Geri alım (iştira) değeri ödenir; ilk yıllarda kesinti nedeniyle ödediğinizden az olabilir. |
| Kime uygun? | En yüksek güvenceyi en düşük maliyetle isteyenlere. | Düzenli birikim disiplini isteyen ve uzun süre devam edebilecek olanlara. |
Döviz bazlı (dolar, avro) poliçelerde prim ve teminat döviz cinsindendir; kur değiştikçe TL olarak ödediğiniz tutar da değişir. Hangi seçenek olursa olsun, imzadan önce örnek vade tablosunu, kesintileri ve geri alım koşullarını yazılı olarak isteyin.
En ucuz poliçe, ihtiyaç anında ödeme yapmıyorsa pahalıdır. Görüşmelerimizde bu dört konuyu mutlaka birlikte açıyoruz.
12 maddelik kontrol listesiBakım, okul ve üniversite giderlerini bugünkü rakamlarla toplayın; yaklaşık güvence ihtiyacını görün.
Hesaplamaya başla → Ücretsiz rehber · Poliçe almadan önceTeminat, istisnalar, lehtar, prim ve erken ayrılma koşullarını tek tek işaretleyerek gözden geçirin.
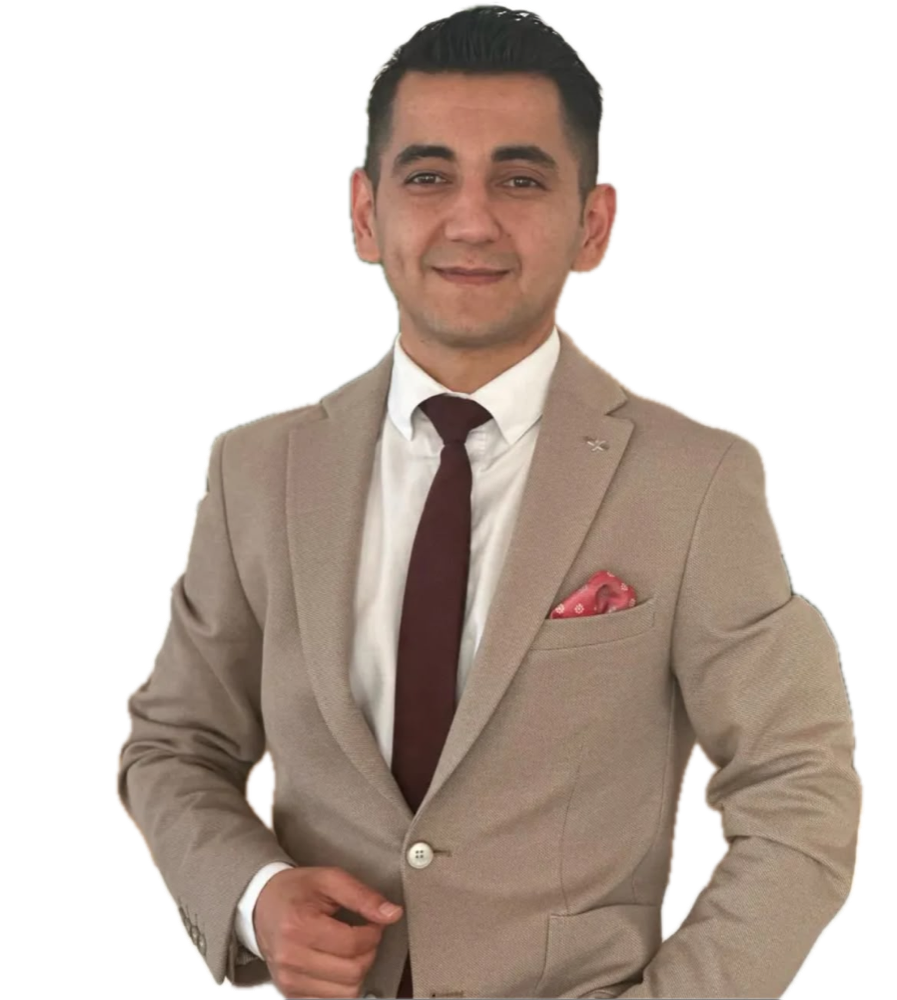
Listeyi aç →4 yıldır sigortacılık sektöründe, birim yöneticisi olarak bireylere, ailelere ve işletmelere birikim ve güvence planlaması konusunda danışmanlık yapıyorum.
Mersin Üniversitesi İşletme mezunuyum. Başkent Üniversitesi'nde Finansal Okuryazarlık ve İnsan Kaynakları sertifika programlarını tamamladım. İzmir başta olmak üzere Türkiye'nin farklı şehirlerinde çalışıyorum.
SEGEMSigortacılık Eğitim Merkezi belgesi
EBEASBireysel emeklilik aracılık belgesi
İhtiyacınızı yapay zekâ destekli hesaplama araçlarıyla analiz ediyor, sonucu anlaşılır bir tabloyla önünüze koyuyorum. Karar sizin; benim işim neye para ödediğinizi bilmenizi sağlamak.
Burada yanıtını bulamadığınız soruyu WhatsApp'tan yazın; aynı gün dönüş yapmaya çalışıyorum.
Aylık küçük tutarlarla başlayabilirsiniz. Ödediğiniz katkı payına devlet de yasal sınırlar içinde katkı ekler. Doğum yılınızı ve ayırmayı düşündüğünüz tutarı yazmanız yeterli; yaşınıza, gelirinize ve hedefinize uygun planı birlikte çıkarırız.
Prim; yaşınıza, mesleğinize, teminat tutarına ve süresine göre değişir. Doğum yılınızı, mesleğinizi ve istediğiniz teminatı iletirseniz size özel teklif hazırlarım. TL ve döviz bazlı seçenekleri yan yana karşılaştırırız.
Kredi hayat sigortası önce bankaya olan borcu kapatır. Ailenin aylık giderleri için ayrı bir teminat gerekip gerekmediğine, yukarıdaki hesapla birlikte bakmak gerekir.
Bordrolu çalışanlar primlerini işverenlerine bildirerek, serbest meslek sahipleri ise yıllık beyannamelerinde yararlanır. Tutar yasal sınırlara ve gelir vergisi diliminize bağlıdır; bordronuza bakarak hesaplıyoruz.
İkisi farklı ihtiyaçlar içindir. BES sizin geleceğiniz için birikimdir; hayat sigortası ise siz olmadığınızda sevdiklerinizin düzenini korur. Çoğu ailede ikisi birbirini tamamlar.
Poliçenin türüne bağlıdır. Birikimsiz (risk) poliçelerde, süre içinde risk gerçekleşmezse primler geri ödenmez; bu, güvencenin bedelidir. Birikimli poliçelerde ise sözleşmede yazan koşullarla birikmiş tutar süre sonunda size ödenir. İmzadan önce örnek vade tablosunu isteyin.
Birikimsiz poliçede ödeme durduğunda güvence sona erer. Birikimli poliçede geri alım (iştira) değeri ödenir; ilk yıllarda kesintiler nedeniyle bu tutar ödediğinizden düşük olabilir. Bu yüzden primi, uzun yıllar rahatça ödeyebileceğiniz tutarda seçmek önemlidir.
Bir yıllık yenilenen poliçeler de, 5–20 yıl gibi uzun süreli poliçeler de vardır. Süreyi genellikle kredinin vadesi ya da çocuğunuzun kendi ayakları üzerinde duracağı yaş belirler. Uzun süreli poliçeler, ileride sağlığınız değişse de güvencenizi korur.
Evet, bazı şirketler döviz bazlı poliçeler sunar. Prim ve teminat döviz cinsinden belirlenir; kur değiştikçe TL olarak ödediğiniz tutar da değişir. Gelirinizin para birimiyle uyumlu olup olmadığına bakarak TL seçeneklerle yan yana karşılaştırırız.
Sigorta şirketi primi ve kabul koşullarını sağlık durumunuza göre belirler. Yaşa ve teminat tutarına göre ek tetkik de istenebilir. Beyanın eksiksiz ve doğru olması çok önemlidir; eksik beyan, ihtiyaç anında ödemenin reddedilmesine yol açabilir.
Tahmini emeklilik geliriniz, kendi brüt maaşınıza göre vergi avantajınız ve teminata karşılık gelen prim. Ücretsizdir, üyelik gerekmez: hesaplayıcıyı açın
Yüz yüze (NOVUS Tower Kat:18, Bayraklı / İzmir) ya da telefonla. Size uygun gün ve saati WhatsApp'tan yazmanız yeterli. Hafta içi 09:00–19:00 arasında dönüş yapıyorum.
Brüt maaşınızı ya da hedefinizi iletin; size özel hesabı hazırlayıp anlaşılır bir tabloyla göndereyim.